Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Wie berechnet man den Rabatt mit einem Rabatt?
Um den Rabatt mit einem Rabatt zu berechnen, multipliziert man den ursprünglichen Preis mit dem ersten Rabatt in Dezimalform (z.B. 0,2 für 20% Rabatt) und dann mit dem zweiten Rabatt in Dezimalform. Das Ergebnis ist der endgültige Preis nach beiden Rabatten. Zum Beispiel, wenn der ursprüngliche Preis 100 Euro beträgt und es einen Rabatt von 20% und einen weiteren Rabatt von 10% gibt, berechnet man den endgültigen Preis wie folgt: 100 * 0,2 * 0,1 = 20 Euro Rabatt. Der endgültige Preis beträgt also 100 - 20 = 80 Euro. **
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Rabatt- und Aktionenangebot
Top-Angebote
Produkte zum Begriff Rabatt- und Aktionenangebot:
-
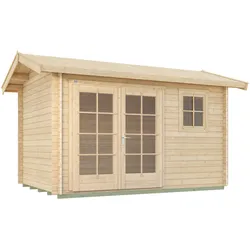
Weka Gartenhaus 163 340x250cm - 50 % Rabatt auf DacheindeckungErstklassiges Weka 28 mm Gartenhaus 163 mit traufseitig angebrachte Panorama-Doppelflügeltür und hochwertigem Dreh-/Kippfenster. Das Gartenhaus ist Teil der vielfältigen Weka Geelong Serie. Grundflächen: 340 x 250 cm, 340 x 300 cm, 380 x 250 cm ..2479,99 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter
-
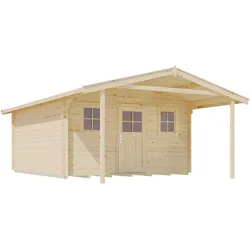
Weka Gartenhaus 110 mit Vordach 380x380cm - 50 % Rabatt auf DacheindeckungKlassisches Weka 28 mm Gartenhaus 110 mit 200 cm Vordach inkl. Stützen, Abschlussblende, Querstrebe und hochwertiger Rahmentür. Das Gartenhaus ist Teil der vielfältigen Weka Blumberg Serie. Grundfläche: 380 x 300 cm, 380 x 380 cm Ausführung: ..4099,95 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter
-
Wird Rabatt gebucht?
Wird Rabatt gebucht, wenn es sich um einen handelsrechtlichen Rabatt handelt, der bereits im Kaufvertrag vereinbart wurde? In diesem Fall wird der Rabatt direkt vom Rechnungsbetrag abgezogen und somit nicht gesondert gebucht. Handelt es sich jedoch um einen nachträglich gewährten Rabatt, der nicht im Kaufvertrag festgehalten wurde, muss dieser als Erlösminderung verbucht werden. Es ist wichtig, Rabatte korrekt zu verbuchen, um die finanzielle Situation des Unternehmens korrekt darzustellen und mögliche steuerliche Auswirkungen zu berücksichtigen. Letztendlich hängt die Buchung von Rabatten von den individuellen Vereinbarungen und den steuerlichen Vorschriften ab. **
-
Was bedeutet Rabatt?
Ein Rabatt ist eine Preisreduktion, die gewährt wird, um den Kunden einen Anreiz zum Kauf zu geben. Der Rabatt kann entweder in Form eines prozentualen Nachlasses auf den ursprünglichen Preis oder als festgelegter Betrag erfolgen. Rabatte werden häufig in Werbeaktionen oder im Rahmen von Verhandlungen angeboten. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **


Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Wie wird Rabatt und Skonto abgezogen?
Rabatt wird in der Regel vor der Berechnung des Skontos abgezogen. Zuerst wird der Rabatt vom ursprünglichen Preis abgezogen, um den reduzierten Preis zu erhalten. Anschließend kann das Skonto auf den reduzierten Preis angewendet werden, um den endgültigen Zahlungsbetrag zu ermitteln. Rabatt und Skonto sind beide Möglichkeiten, um den Preis eines Produkts zu reduzieren, wobei Rabatt oft als prozentualer Nachlass angeboten wird und Skonto als Preisnachlass bei schneller Zahlung. Es ist wichtig, die Bedingungen für Rabatt und Skonto zu beachten, um sicherzustellen, dass sie korrekt abgezogen werden. **
Top-Angebote
Produkte zum Begriff Rabatt- und Aktionenangebot:
-
Kundenstopper A1 Komplettset RabattZeigen Sie Passanten das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. ein einfaches, praktisches und effectives Werbtool. Der Kundenstopper ist eine A-förmige Aluminiumkonstruktion und hat ein 32mm dickes, stabiles und langelebiges Profil. Perfekt für den Innen- und überdachten Außenbereich im Format DIN A1. ein exzellenter Weg um Passanten für Ihre Ware zu begeistern.73,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klapprahmen A1 Komplettset RabattZeigen Sie das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. Ein perfektes Werbetool für jedes Budget. Der Klapprahmen ist ein elegnater silberner Posterrahmen mit 25 mm Profil. Im DIN A1 Format erhältlich. Wechseln Sie Ihr Poster einfach und schnell, ohne den Rahmen von der Wand zu nehmen.21,28 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rabatt mit einem Rabatt?
Um den Rabatt mit einem Rabatt zu berechnen, multipliziert man den ursprünglichen Preis mit dem ersten Rabatt in Dezimalform (z.B. 0,2 für 20% Rabatt) und dann mit dem zweiten Rabatt in Dezimalform. Das Ergebnis ist der endgültige Preis nach beiden Rabatten. Zum Beispiel, wenn der ursprüngliche Preis 100 Euro beträgt und es einen Rabatt von 20% und einen weiteren Rabatt von 10% gibt, berechnet man den endgültigen Preis wie folgt: 100 * 0,2 * 0,1 = 20 Euro Rabatt. Der endgültige Preis beträgt also 100 - 20 = 80 Euro. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Wird Rabatt gebucht?
Wird Rabatt gebucht, wenn es sich um einen handelsrechtlichen Rabatt handelt, der bereits im Kaufvertrag vereinbart wurde? In diesem Fall wird der Rabatt direkt vom Rechnungsbetrag abgezogen und somit nicht gesondert gebucht. Handelt es sich jedoch um einen nachträglich gewährten Rabatt, der nicht im Kaufvertrag festgehalten wurde, muss dieser als Erlösminderung verbucht werden. Es ist wichtig, Rabatte korrekt zu verbuchen, um die finanzielle Situation des Unternehmens korrekt darzustellen und mögliche steuerliche Auswirkungen zu berücksichtigen. Letztendlich hängt die Buchung von Rabatten von den individuellen Vereinbarungen und den steuerlichen Vorschriften ab. **
-
Was bedeutet Rabatt?
Ein Rabatt ist eine Preisreduktion, die gewährt wird, um den Kunden einen Anreiz zum Kauf zu geben. Der Rabatt kann entweder in Form eines prozentualen Nachlasses auf den ursprünglichen Preis oder als festgelegter Betrag erfolgen. Rabatte werden häufig in Werbeaktionen oder im Rahmen von Verhandlungen angeboten. **
Ähnliche Suchbegriffe für Rabatt- und Aktionenangebot
-
Weka Gartenhaus 163 340x250cm - 50 % Rabatt auf DacheindeckungErstklassiges Weka 28 mm Gartenhaus 163 mit traufseitig angebrachte Panorama-Doppelflügeltür und hochwertigem Dreh-/Kippfenster. Das Gartenhaus ist Teil der vielfältigen Weka Geelong Serie. Grundflächen: 340 x 250 cm, 340 x 300 cm, 380 x 250 cm ..2479,99 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter
-
Weka Gartenhaus 110 mit Vordach 380x380cm - 50 % Rabatt auf DacheindeckungKlassisches Weka 28 mm Gartenhaus 110 mit 200 cm Vordach inkl. Stützen, Abschlussblende, Querstrebe und hochwertiger Rahmentür. Das Gartenhaus ist Teil der vielfältigen Weka Blumberg Serie. Grundfläche: 380 x 300 cm, 380 x 380 cm Ausführung: ..4099,95 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Wie wird Rabatt und Skonto abgezogen?
Rabatt wird in der Regel vor der Berechnung des Skontos abgezogen. Zuerst wird der Rabatt vom ursprünglichen Preis abgezogen, um den reduzierten Preis zu erhalten. Anschließend kann das Skonto auf den reduzierten Preis angewendet werden, um den endgültigen Zahlungsbetrag zu ermitteln. Rabatt und Skonto sind beide Möglichkeiten, um den Preis eines Produkts zu reduzieren, wobei Rabatt oft als prozentualer Nachlass angeboten wird und Skonto als Preisnachlass bei schneller Zahlung. Es ist wichtig, die Bedingungen für Rabatt und Skonto zu beachten, um sicherzustellen, dass sie korrekt abgezogen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.